
- OMX Baltic0,94%323,42
- OMX Riga−1,25%963,29
- OMX Tallinn1,65%2 279,8
- OMX Vilnius0,12%1 512,68
- S&P 5000,28%7 712,57
- DOW 301,02%52 495,88
- Nasdaq −0,02%26 424,82
- FTSE 100−0,06%10 726,42
- Nikkei 2250,85%64 621,24
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,89
- GBP/EUR0,00%1,19
- EUR/RUB0,00%92,12
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
LuxLeaks tõi vajaliku surve
LuxLeaks näitas selgelt, kuidas liikmesriikide ainupädevus maksupoliitika kujundamisel töötab vastu ELi siseturu õiglasele toimimisele, kirjutavad Euroopa Parlamendi liige ja TAXE erikomisjoni liige Marju Lauristin ning Marju Lauristini assistent TAXE erikomisjoni töös Birgit Paal.
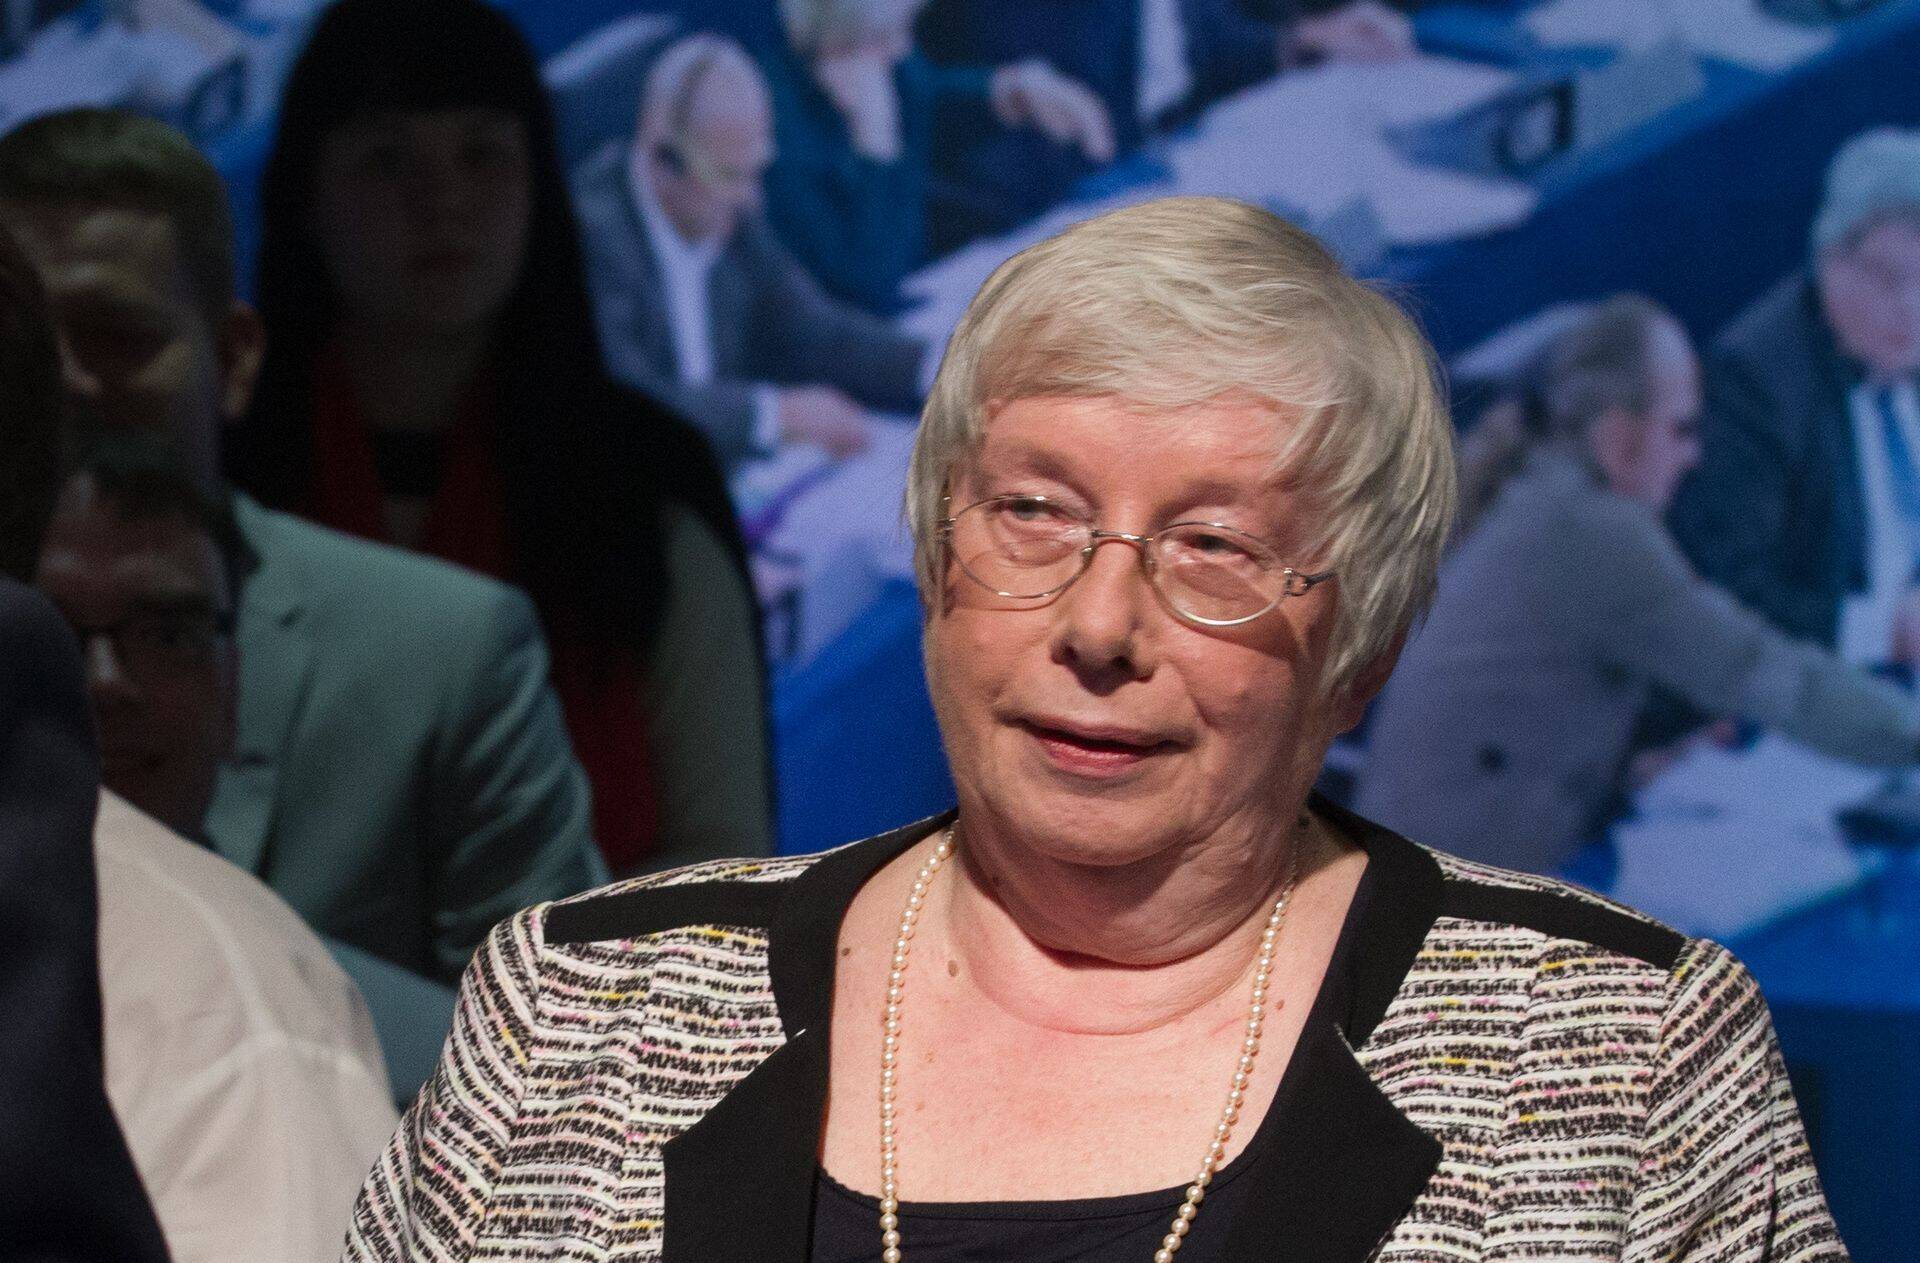
Ühe riigi seadustest ja huvidest lähtuv tegevus investeeringute riikimeelitamisel toimub enamasti teiste riikide maksubaaside õõnestamise arvelt.
Eelmise aasta lõpus avalikkuseni jõudnud LuxLeaksi skandaal ja sellega kaasnenud avalik hukkamõist tõi kaasa surve, mis on pannud ELi institutsioone otsima lahendusi parema kontrolli tagamiseks eelkõige hargmaiste suurkorporatsioonide maksustamise praktikate üle.
Olukorda on varmad ära kasutama soodsamaid maksutingimusi otsivad rahvusvahelised suurkorporatsioonid, hoogustades sellega veelgi riikidevahelist maksukonkurentsi ning tormijooksu maksumäärade langetamise suunas. Kui 1995. aastal oli ELi liikmesriikide keskmine nominaalne äriühingu tulumaksumäär 35%, siis 2014. aastal 22,9%. Rahvusvaheliste ettevõtete tegelik maksumäär võib seejuures, nagu selgus taas LuxLeaksist, piirneda vaid 1–2 protsendipunktiga. Olukorra suurimateks kaotajateks on ühe riigi piires tegutsevad ettevõtted ja tarbijad, sest erinevalt äriühingu tulumaksumäärast on tarbijamaksud liikunud valdavalt tõusvas joones.
Euroopa Parlamendis ja Euroopa Komisjonis on tekkinud selge veendumus, et mitte üksnes ELi siseturgu, vaid kogu maailma majandust halvava maksudest kõrvalehoidmise ja maksustamise vältimise probleemist väljapääsemisel ei saa loota kiivalt oma maksupoliitikaid kaitsvatele liikmesriikidele. ELi maksupoliitikat tõhusamalt koordineerida suurendab veelgi soov liikuda kiiresti edasi digitaalse ühisturu loomisega.
Ühised eesmärgid
Nii Euroopa Parlament kui ka Euroopa Komisjon on seisukohal, et maksudest kõrvalehoidmise ja maksustamise vältimise vähendamiseks tuleb suurendada maksupoliitikate läbipaistvust ning tagada olukord, kus äriühingu maksustamine toimuks riigis, kus ettevõte reaalselt tulu teenib.
Ettevõtetele väljastatud riikide maksuotsuseid ümbritseb tihe saladusloor, mis muudab sisuliselt võimatuks ülevaate saamise äriühingu tegevuse, sealhulgas tegevuskohtade ja seal tasutavate maksude osas. Eesti riigi otsust keelduda maksukorralduse seaduse maksusaladuse sätetele viidates komisjonile esitamast kogu palutud teavet maksualaste eelotsuste kohta on käsitletud ilmeka näitena riikide protektsionistlikust hoiakust maksuküsimuses.
Liikmesriikide tulumaksupoliitikate läbipaistvuse suurendamise puhul toetab Euroopa Parlament Euroopa Komisjoni ettepanekut, mis kohustab liikmesriike alates järgmisest aastast automaatselt vahetama teavet piiriülest mõju omavate maksuotsuste (sh siirdehindade kokkulepete) kohta. Ühtlasi leidis eilsel täiskogu istungil toetust ettepanek laiendada pangandussektorile juba kehtiv riigipõhine aruandluskohustus suurtele hargmaistele ettevõtetele, mis on oluline edusamm selguse loomisel korporatsiooni sees tehtavate tehingute osas ning et maksutulu jõuaks riigini, kus äriühing tulu teenib.
Peamiseks vaidlusküsimuseks institutsioonide ja liikmesriikide vahel on mõlema ettepaneku puhul kompromissi leidmine kogutava teabe sisus ja kättesaadavuses. Parlament toetab vahetatava teabe täielikku avalikustamist, komisjon soovib piirata juurdepääsu maksuametite ja komisjoniga. Eesti valitsusele meelepäraseim variant – juurdepääsu tagamine vaid liikmesriikide maksuametitele – vajalikku selgust riikide tulumaksupoliitikate osas paraku ei tooks. TAXE (maksualaste siduvate eelotsuste ja samasuguse iseloomuga või mõjuga meetmete – toim) erikomisjoni kohtumistest on jäänud selgelt kõlama, et vabatahtlik ja vaid maksuametitega piirnev teabevahetus ja riigipõhine aruandlus, mida pakub OECD sügisel valmiv maksubaasi õõnestamise ja kasumi ümbersuunamise vastu võitlemise tegevuskava BEPS, ei lahenda maksudest kõrvalehoidmise ja maksustamise vältimise probleemi. ELil tuleks astuda samm edasi ning seada sisse süsteem, mis oleks osapooltele siduvam ja läbipaistvam.
Suund ühtsele tulumaksubaasile
Punaseks rätikuks liikmesriikidele on kahtlemata juuni keskel Euroopa Komisjoni tutvustatud õiglasema äriühingu tulumaksusüsteemi paketis sisalduv idee ühtsele konsolideeritud äriühingu tulumaksubaasile ülemineku kohta. Võrreldes varasema ettepanekuga on komisjon otsustanud astuda sammu edasi, soovides kehtestada maksubaas rahvusvahelistele ettevõtetele kohustuslikus korras. Parlamendile komisjonär Marianne Thysseni esitletud ühtne konsolideeritud maksubaas aitaks kaasa ebaterve konkurentsi lõpetamisele liikmesriikide vahel ning lihtsustaks oluliselt ka äriühingute tegutsemist ELi siseturul. Sellest võidaksid nii väikese- ja keskmise suurusega ettevõtted kui ka ELi majandus tervikuna.
Hetkel kuum
Eesti valitsus on võtnud seisukoha, et me küll toetame ühtse konsolideeritud maksubaasi kasutuselevõttu, aga üksnes vabatahtlikult ja paralleelsüsteemina. Seda, et vabatahtlik koostöö maksupoliitika valdkonnas ei toimi, on näidanud ELi senine spontaanse maksualaste eelotsuste alase info vahetamise praktika. Liikmesriikide vahelise maksukonkurentsi jätkumine tähendab vaikimisi leppimist siseturu moonutamise ja kogu ELi maksubaasi õõnestamisega. Olukorras, kus mitmed liikmesriigid vaevlevad tööpuuduse all ning Kreekat ähvardab pankrot, läheb maksudest kõrvalehoidmine ja maksustamise vältimine igale ELi kodanikule maksma hinnanguliselt 2000 eurot aastas. Pikas perspektiivis võidavad maksukonkurentsist üksnes agressiivset maksuplaneerimist kasutavad rahvusvahelised, sageli USA päritolu, suurkorporatsioonid. Kaotab aga Euroopa Liit tervikuna. Digitaalse ühisturu loomine nõuab veelgi suuremat vajadust reeglite ühtlustamiseks, mida on möönnud europarlamendile esinedes ka digitaalse ühtse turu asepresident Andrus Ansip.
Igal juhul on selge, et vähemalt ELi tasandil on jää seniste maksupoliitika põhimõtete muutmise osas liikuma hakanud ning ees on ootamas tulised maksuvaidlused. Euroopa Komisjon on lubanud kindlalt esitletud ideedega lõpule minna ning võib selles osas arvestada Euroopa Parlamendi tugeva mandaadiga. Seejuures püütakse leida senisest paremat tasakaalu riikide erihuvide ning ühisturu tõhusama toimimise vahel. Olukorra muutmine nõuab aga ka liikmesriikidelt valmisolekut muutusteks. Eestis populaarne lööklause "Maksudega ei mängita" kõlab Euroopa Liidus soovina vajalikest muutustest kõrvale hoida. TAXE erikomisjoni senine töö näitab selgelt, et maksudega mängitakse nii liikmesriikides kui ka hargmaistes ettevõtetes.
Autor: Marju Lauristin ja Birgit Paal

Hetkel kuum





- ST
Võlakirju saab märkida 11. novembrini

Vaata, kes on saanud kõige rohkem toetusi


Vaata, kes on saanud kõige rohkem toetusi





Podcastid





Kursuse maht 72 akadeemilist tundi (jaotatud 4-le päevale), millest 32 ak h on auditoorne õpe ja 40 ak h iseseisev õpe.





Enimloetud
5
Viimased uudised
Tagasi Äripäeva esilehele